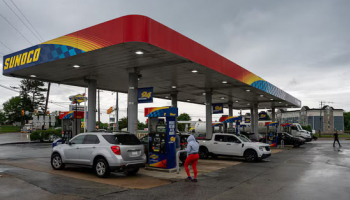
U.S. consumer inflation has shown signs of moderation, rising 3.5% year-on-year in June, a figure that falls below market expectations of a 3.8% increase. This moderation is primarily attributed to a decline in gasoline prices. However, the impact of energy prices on inflation is just one of many factors that keep financial markets cautious about potential interest rate increases from the Federal Reserve, especially given the renewed geopolitical tensions in the Middle East.
The Consumer Price Index (CPI) provides a critical look into how inflation affects everyday expenses. The decline in energy costs, while significant, does not fully insulate families from rising costs in other sectors. Excluding food and energy, the CPI increased by 2.6% year-on-year, indicating that inflationary pressures persist in various areas. For U.S. families evaluating health insurance plans and Medicare options, this means a careful reassessment of their financial priorities is due. Increasing living expenses may necessitate a closer look at the affordability of healthcare coverage and the overall value it provides.
Understanding the intricacies of health insurance in the context of inflation is vital. Higher costs in everyday life may lead families to opt for plans with lower premiums but potentially higher out-of-pocket expenses. Conversely, some may choose to invest in comprehensive coverage to avoid higher costs when medical needs arise. As families navigate these choices, they must consider not only the immediate costs but also long-term implications for their health and financial stability.
For business owners or professionals, the moderation in inflation, coupled with geopolitical uncertainties, could affect long-term planning. If interest rates remain stable, borrowing costs may not increase, allowing for investments in employee health benefits that could attract and retain talent. Comprehensive health coverage can be a crucial factor in enhancing an organization’s appeal in a competitive labor market.
This recent turn in inflation rates is part of a broader trend affecting the U.S. economy at large. With consumer inflation hovering around levels not seen since pre-pandemic times, families and businesses alike must stay informed about ongoing economic changes to make educated decisions regarding their health insurance and overall financial strategies.
As families consider their next steps, they might ask themselves:
– How will the current inflation trends affect my health insurance premiums and coverage?
– What options are available through the Affordable Care Act (ACA) in light of changing economic conditions?
– How can I ensure that my family’s health needs are met without compromising financial stability?
By staying informed and proactive, families can better navigate the complexities of health insurance amid the evolving economic landscape.
——————–
La inflación del consumidor en EE.UU. ha mostrado signos de moderación, aumentando un 3.5 % interanual en junio, una cifra que se encuentra por debajo de las expectativas del mercado del 3.8 %. Esta moderación se atribuye principalmente a una disminución en los precios de la gasolina. Sin embargo, el impacto de los precios de la energía sobre la inflación es solo uno de muchos factores que mantienen a los mercados financieros cautelosos ante posibles aumentos en las tasas de interés de la Reserva Federal, especialmente dado el renovado clima geopolítico en Medio Oriente.
El Índice de Precios al Consumidor (CPI) ofrece una visión crítica sobre cómo la inflación afecta los gastos cotidianos. La disminución en los costos de energía, aunque significativa, no aísla completamente a las familias de los costos crecientes en otros sectores. Excluyendo alimentos y energía, el IPC aumentó un 2.6 % interanual, lo que indica que las presiones inflacionarias persisten en diversas áreas. Para las familias estadounidenses que evalúan planes de salud y opciones de Medicare, esto significa que deben reevaluar cuidadosamente sus prioridades financieras. El aumento de los gastos de vida puede llevar a las familias a optar por planes con primas más bajas pero potencialmente mayores gastos de bolsillo. Por el contrario, algunos pueden elegir invertir en una cobertura integral para evitar mayores costos cuando surjan necesidades médicas. A medida que las familias navegan por estas elecciones, deben considerar no solo los costos inmediatos, sino también las implicaciones a largo plazo para su salud y estabilidad financiera.
Para los propietarios de negocios o profesionales, la moderación en la inflación, combinada con incertidumbres geopolíticas, podría afectar la planificación a largo plazo. Si las tasas de interés se mantienen estables, los costos de endeudamiento pueden no aumentar, lo que permite inversiones en beneficios de salud para empleados que podrían atraer y retener talento. Una cobertura de salud integral puede ser un factor crucial para mejorar el atractivo de una organización en un mercado laboral competitivo.
Este giro reciente en las tasas de inflación forma parte de una tendencia más amplia que afecta a la economía estadounidense en general. Con la inflación del consumidor rondando niveles no vistos desde tiempos previos a la pandemia, tanto las familias como las empresas deben mantenerse informadas sobre los cambios económicos en curso para tomar decisiones educadas sobre su seguro de salud y sus estrategias financieras generales.
A medida que las familias consideren sus próximos pasos, podrían preguntarse:
– ¿Cómo afectarán las tendencias actuales de inflación mis primas y coberturas de seguro de salud?
– ¿Qué opciones están disponibles a través de la Ley de Cuidado de Salud a Bajo Precio (ACA) a la luz de las condiciones económicas cambiantes?
– ¿Cómo puedo asegurarme de que las necesidades de salud de mi familia se satisfagan sin comprometer la estabilidad financiera?
Al mantenerse informadas y proactivas, las familias pueden navegar mejor las complejidades del seguro de salud en medio del cambiante panorama económico.